En France, une entreprise peut étaler l’imposition de certaines subventions d’investissement lorsqu’elles financent des immobilisations déterminées et remplissent les conditions de l’article 42 septies du Code général des impôts (CGI). Ce régime est facultatif : l’entreprise doit choisir de l’appliquer.
Le calendrier dépend ensuite de la nature du bien financé. Pour une machine amortissable, l’imposition suit les amortissements fiscaux. Pour un terrain non amortissable, elle dépend d’une éventuelle clause d’inaliénabilité ou s’étend, à défaut, sur dix exercices suivant l’attribution. Des dispositions particulières concernent le crédit-bail. L’étalement reporte donc une partie de la taxation, sans exonérer la subvention.
Obtenir une subvention d’investissement ne se limite pas à déposer une demande de financement : l’entreprise doit aussi savoir quelles aides solliciter et comment les traiter dans ses comptes. ACSIO Conseil accompagne les professionnels sur ces questions, de l’identification des dispositifs de financement à la comptabilisation des sommes perçues, en passant par leur traitement fiscal. Ses conseils sur les aides aux subventions d’investissements et à la comptabilisation permettent ainsi de mieux appréhender les différentes étapes, depuis l’obtention de l’aide jusqu’à son intégration dans les résultats de l’entreprise.
Quelles subventions peuvent bénéficier de l’étalement fiscal ?
En France, l’article 42 septies du CGI permet, sur option, d’étaler l’imposition de certaines subventions d’équipement affectées à des immobilisations déterminées. Ce dispositif n’est ni automatique ni une exonération : il répartit la taxation selon les conditions prévues par la loi.
Le dispositif concerne notamment les entreprises dont les résultats relèvent des bénéfices industriels et commerciaux (BIC), ainsi que celles soumises à l’impôt sur les sociétés (IS). Certains professionnels imposés dans la catégorie des bénéfices non commerciaux (BNC) peuvent également bénéficier de cet étalement en application de l’article 93, 8 du CGI, à condition de relever du régime de la déclaration contrôlée. Ils doivent alors en faire la demande expresse auprès de leur service des impôts au moment du dépôt de la déclaration de résultats de l’année du versement de la subvention. Des dispositions spécifiques concernent également les bénéfices agricoles.
L’aide doit provenir d’un organisme admis par le texte : Union européenne ou organismes créés par ses institutions, État, collectivité publique, organisme public ou certains groupements professionnels agréés. Mais l’identité du financeur ne suffit pas. La subvention doit servir à créer ou acquérir des immobilisations identifiables. Hors crédit-bail éligible, l’entreprise doit en principe être propriétaire des biens financés.
Une aide destinée à payer des salaires, à couvrir des dépenses courantes ou à acquérir des immobilisations financières n’entre pas dans ce mécanisme. Il faut examiner la décision d’attribution, la convention et l’utilisation effective des fonds : le seul intitulé « subvention d’investissement » ne garantit pas l’éligibilité.
En l’absence d’option pour l’étalement, la subvention est normalement comprise dans le résultat imposable de l’exercice de son attribution pour les entreprises relevant des BIC ou de l’IS. Pour les contribuables relevant des BNC, la date de prise en compte dépend des règles propres à cette catégorie : il s’agit en principe de l’année du versement, ou de l’année de l’attribution lorsque le professionnel a opté pour la détermination de son résultat à partir des créances acquises et des dépenses engagées. La date d’attribution ne doit donc pas être confondue avec celle de l’encaissement.
Lorsqu’une PME reçoit une subvention destinée à l’achat d’une machine de production, elle doit vérifier l’origine des fonds, l’affectation précise de l’aide et les conditions de son attribution avant de déterminer le traitement fiscal.
Comment la durée d’imposition dépend-elle du bien financé ?
Une fois l’aide déclarée éligible et l’option choisie, il faut identifier la catégorie de l’investissement. Trois mécanismes principaux déterminent le calendrier fiscal.
| Situation | Rythme d’imposition | Condition déterminante |
|---|---|---|
| Immobilisation amortissable | Au rythme de l’amortissement fiscal | Bien éligible et option exercée |
| Immobilisation non amortissable | Période d’inaliénabilité ou dix exercices suivant l’attribution | Présence ou absence d’une clause contractuelle |
| Crédit-bail | Parts égales sur les exercices clos pendant le contrat | Versement ou reversement conforme aux conditions légales |
Immobilisation amortissable : suivre l’amortissement fiscal
Pour une machine, un équipement de production ou un bâtiment professionnel amortissable, la subvention est réintégrée au résultat imposable proportionnellement aux amortissements fiscaux du bien. Le calendrier dépend donc de sa durée et de ses modalités d’amortissement, éventuellement avec un prorata pour le premier exercice.
Il faut prendre en compte les amortissements fiscalement retenus, y compris les amortissements dérogatoires lorsqu’ils interviennent dans le calcul. Une durée d’amortissement comptable supposée ne suffit pas à établir le montant fiscal annuel.
Immobilisation non amortissable : vérifier l’inaliénabilité
Un terrain professionnel constitue un exemple courant de bien non amortissable. Si la convention de subvention comporte une période d’inaliénabilité, l’aide est imposée par fractions égales pendant les années couvertes par cette obligation.
En l’absence d’une telle clause, la loi prévoit une répartition sur les dix exercices suivant celui de l’attribution. Cette durée ne doit pas être appliquée automatiquement à une machine amortissable ou à un contrat comportant des dispositions particulières.
Crédit-bail : examiner qui reçoit réellement l’aide
Un investissement industriel peut aussi être financé en crédit-bail. Dans les situations prévues par l’article 42 septies, la subvention est alors répartie par parts égales sur les exercices clos pendant la période du contrat.
Deux configurations sont notamment admises : l’aide est attribuée directement au crédit-preneur, ou elle transite par l’entreprise de crédit-bail avec une obligation expresse de reversement immédiat, effectivement respectée.
En revanche, une simple réduction des loyers ou du prix de levée d’option ne constitue pas un reversement répondant à cette condition. Dans cette configuration, l’organisme de crédit-bail est juridiquement considéré comme le bénéficiaire de la subvention et doit en principe l’intégrer à son propre résultat imposable. Il peut toutefois opter pour l’étalement si les autres conditions prévues par l’article 42 septies sont réunies. Il faut donc examiner la décision d’octroi, le contrat et les modalités réelles de versement ou de rétrocession avant de déterminer le traitement fiscal applicable.
Si le contrat de crédit-bail est cédé ou résilié avant son échéance, le solde de la subvention non encore imposé est en principe réintégré au résultat fiscal de l’exercice concerné. Certaines opérations de restructuration peuvent toutefois permettre la poursuite de l’étalement, sous les conditions légales applicables.
Comment calculer la fraction imposable chaque année ?
La doctrine fiscale sur les subventions précise que, pour une immobilisation amortissable, la fraction annuelle dépend de son amortissement fiscal, y compris dérogatoire le cas échéant. La réintégration débute avec la première annuité d’amortissement, même si la subvention n’a pas encore été encaissée.
Pour chaque exercice, le calcul repose sur la formule suivante : subvention éligible × amortissement fiscal annuel ÷ prix de revient de l’immobilisation.
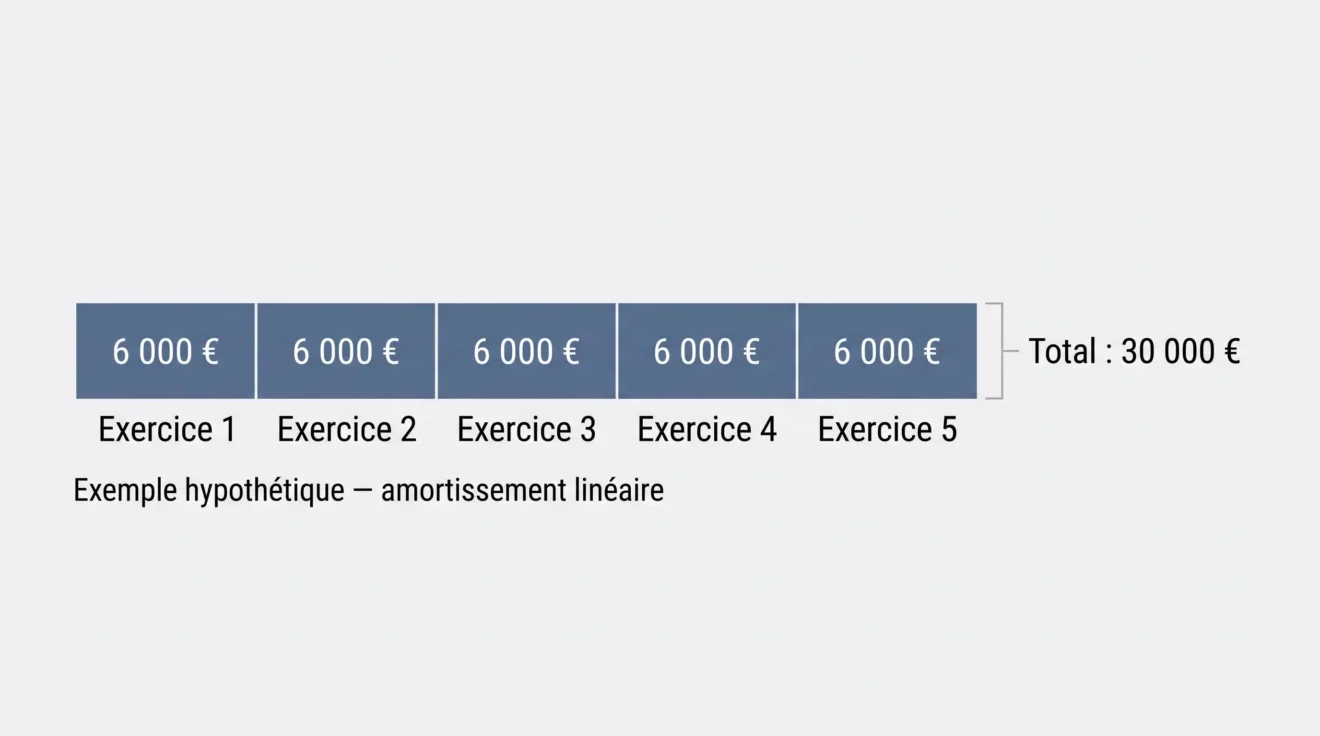
Exemple hypothétique : Une machine de 100 000 € reçoit une subvention éligible de 30 000 €. Avec un amortissement fiscal linéaire sur cinq exercices complets, chaque annuité atteint 20 000 €. La fraction imposable est donc de 30 000 × (20 000 / 100 000), soit 6 000 € par exercice, pour un total de 30 000 €.
Ces 6 000 € représentent une fraction de subvention intégrée au résultat imposable, pas le montant de l’impôt à payer. Celui-ci dépend notamment de la situation fiscale de l’entreprise. Si la première annuité est réduite par un prorata, la fraction correspondante doit également être recalculée.
Le point de départ fiscal doit être déterminé selon la nature de l’aide. Pour une subvention classique, la date d’attribution correspond à la décision de l’organisme financeur qui rend son octroi certain dans son principe et dans son montant, et non nécessairement à l’encaissement. Pour les sommes perçues au titre d’opérations ouvrant droit aux certificats d’économies d’énergie, la date retenue est celle de la signature du contrat entre l’entreprise bénéficiaire et la partie versante. Il convient donc de conserver la décision d’attribution ou le contrat correspondant, ainsi que le plan d’amortissement du bien financé.
Quels événements et aides nécessitent un traitement particulier ?
Le calendrier initial peut demander des ajustements selon l’origine de certaines sommes, la répartition du financement ou les événements affectant l’immobilisation.
Les aides liées aux économies d’énergie
Certaines sommes perçues au titre d’opérations ouvrant droit à des certificats d’économies d’énergie (CEE) peuvent bénéficier de l’étalement lorsqu’elles financent la création ou l’acquisition de biens d’équipement immobilisés.
Une entreprise modernisant ses installations industrielles doit notamment vérifier la nature de l’opération, le contrat correspondant et l’affectation des sommes. Toutes les primes énergétiques ne sont pas automatiquement éligibles : le régime vise les opérations et conditions définies par les textes.
Une aide répartie entre plusieurs immobilisations
Une subvention peut financer simultanément une machine, des équipements complémentaires et d’autres installations. Il faut alors déterminer la part attribuée à chaque bien, car leurs calendriers fiscaux peuvent différer.
La répartition prévue dans la décision d’octroi constitue le premier repère. Lorsque la décision ne précise pas cette ventilation et que le coût total des immobilisations concernées dépasse le montant de l’aide, la doctrine admet une répartition proportionnelle aux prix de revient de ces biens. Le calcul doit conserver la correspondance entre les sommes et les investissements effectivement financés.
La cession du bien avant la fin de l’étalement
Vendre une immobilisation subventionnée peut interrompre le calendrier prévu. En principe, la fraction de subvention restant à imposer est intégrée au résultat fiscal de l’exercice de cession.
Par exemple, une entreprise qui a encore plusieurs annuités à réintégrer doit identifier le solde fiscal avant de céder la machine. Toutefois, certaines opérations relevant des articles 151 octies, 151 octies A ou 210 A du CGI peuvent permettre le transfert de l’imposition du solde à la société bénéficiaire de l’apport ou de la fusion. Cette possibilité suppose notamment une option exercée dans l’acte d’apport ou le traité de fusion, ainsi que le respect des conditions propres au régime concerné. Il ne faut donc assimiler ni toute cession à une restructuration éligible, ni toute restructuration à une opération permettant de poursuivre l’étalement.
Le contrat doit également comporter les éléments permettant d’identifier les immobilisations financées, notamment leur nature et, en principe, leur prix de revient. Une simple mention de travaux d’économies d’énergie ne suffit donc pas nécessairement à justifier l’application de l’étalement : l’entreprise doit pouvoir établir le lien entre les sommes perçues et les biens d’équipement immobilisés.
Comment sécuriser le suivi de la subvention ?
Un suivi fiable commence dès la notification de l’aide. L’objectif est de pouvoir justifier son affectation, le régime fiscal retenu et chaque fraction imposable jusqu’à la fin du calendrier.
- Décision d’octroi précisant le montant et les caractéristiques de la subvention ou, pour les CEE, contrat conclu avec la partie versante.
- Convention précisant les biens financés et les éventuelles clauses d’inaliénabilité.
- Factures et fiches des immobilisations concernées.
- Plan d’amortissement fiscal de chaque bien amortissable.
- Justification de l’option et tableau des fractions imposables.
- Historique des reprises déjà effectuées et solde restant à imposer.
- Éventuels actes de cession, de crédit-bail ou de restructuration.
Pour chaque immobilisation, un tableau peut rapprocher la subvention affectée au bien, la dotation fiscale de l’exercice, la fraction imposée et le montant restant. Ce contrôle permet notamment d’identifier une différence après un amortissement exceptionnel ou une cession.
Le calendrier d’imposition ne doit pas être déduit automatiquement des écritures comptables. Le suivi des écritures relatives aux subventions d’investissement doit être rapproché des règles fiscales applicables et des justificatifs de l’entreprise.
Cette identification matérielle doit être rapprochée de la convention et des pièces fiscales : elle facilite la traçabilité, mais ne démontre pas à elle seule l’éligibilité de l’aide. À chaque clôture, le solde restant à imposer doit être cohérent avec les fractions déjà déclarées et les événements intervenus sur le bien.
En définitive, étaler l’imposition d’une subvention d’investissement suppose d’abord de qualifier l’aide et l’immobilisation financée, puis d’exercer l’option applicable. Le calendrier se construit ensuite à partir des amortissements fiscaux, de l’inaliénabilité ou des conditions du crédit-bail. Un suivi annuel documenté permet d’appliquer ce choix dans la durée et d’anticiper les conséquences d’une éventuelle cession.